
Denkmal-AfA: Voraussetzungen, Bescheinigung und der richtige Ablauf
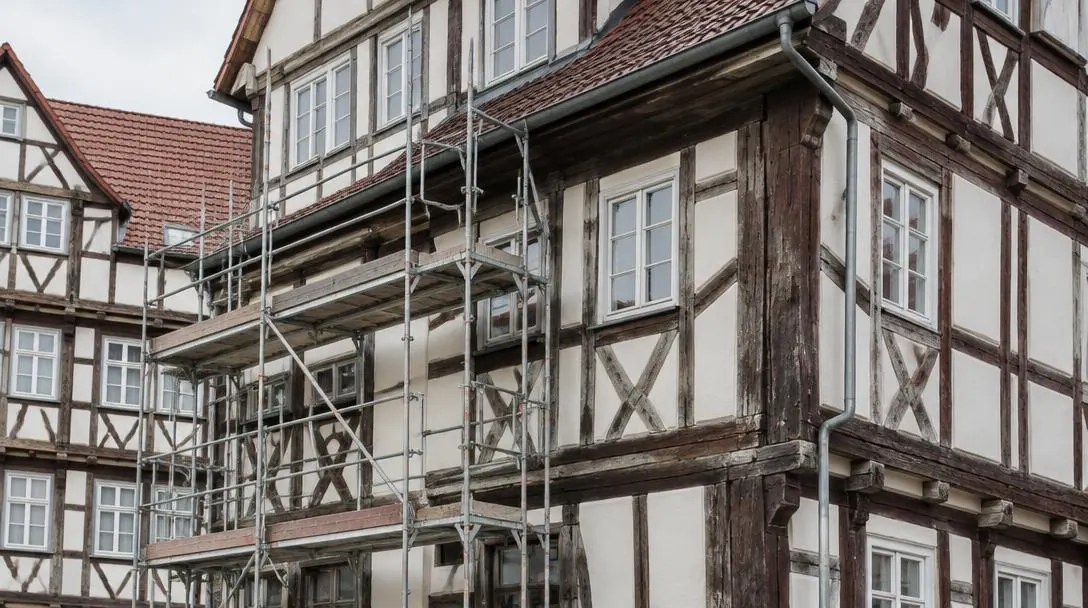
Ohne Abstimmung mit der Denkmalbehörde vor Baubeginn gibt es keine erhöhte Abschreibung – der Ablauf Schritt für Schritt.
Die Denkmalabschreibung gehört zu den stärksten Steuervorteilen im deutschen Immobiliensteuerrecht – und gleichzeitig zu den formalsten. Wer die Reihenfolge nicht einhält, kann Fehler später nicht mehr heilen, egal wie gut die Sanierung am Ende ausgeführt wurde.
Das Problem in der Praxis: Viele Käufer erfahren erst nach Baubeginn, dass die Abstimmung mit der Behörde vorher hätte erfolgen müssen. Dann ist der steuerliche Vorteil ganz oder teilweise verloren.
Die drei Rechtsgrundlagen im Überblick
- § 7i EStG für vermietete Objekte: begünstigte Herstellungskosten sind acht Jahre lang mit 9 Prozent und vier weitere Jahre mit 7 Prozent abschreibbar, insgesamt also 100 Prozent in zwölf Jahren.
- § 10f EStG für selbstgenutzte Objekte: zehn Jahre lang jeweils 9 Prozent als Sonderausgaben, insgesamt 90 Prozent.
- § 11b EStG für Erhaltungsaufwand bei vermieteten Baudenkmälern: wahlweise Verteilung auf zwei bis fünf Jahre statt sofortigem Abzug.
Zusätzlich zu diesen Sonderregelungen bleibt die normale lineare Gebäudeabschreibung auf die Anschaffungskosten der Altbausubstanz bestehen.
Die Reihenfolge, die du einhalten musst
- Vor Beginn der Baumaßnahmen: Abstimmung mit der zuständigen unteren Denkmalschutzbehörde.
- Schriftliche Vereinbarung über Art und Umfang der geplanten Maßnahmen.
- Durchführung genau entsprechend der Abstimmung – jede Abweichung muss erneut abgestimmt werden.
- Nach Abschluss der Arbeiten: Antrag auf die Bescheinigung nach § 7i Absatz 2 EStG.
- Vorlage der Bescheinigung beim Finanzamt zusammen mit der Steuererklärung.
Die Bescheinigung ist ein sogenannter Grundlagenbescheid: Das Finanzamt ist an die denkmalrechtliche Beurteilung der Behörde gebunden, prüft aber trotzdem eigenständig die steuerliche Zuordnung – etwa ob bestimmte Kosten tatsächlich zu den begünstigten Maßnahmen gehören und wem sie wirtschaftlich zuzurechnen sind.
Beispielrechnung zur Wirkung
Bei begünstigten Sanierungskosten von 300.000 Euro ergeben sich in den ersten acht Jahren jeweils 27.000 Euro Abschreibung (9 Prozent), in den folgenden vier Jahren jeweils 21.000 Euro (7 Prozent). Bei einem Grenzsteuersatz von 42 Prozent bedeutet das in den ersten acht Jahren eine jährliche Steuerersparnis von rund 11.340 Euro, in den letzten vier Jahren von rund 8.820 Euro. Über die gesamte Laufzeit von zwölf Jahren summiert sich die Steuerersparnis auf rund 126.000 Euro – vorausgesetzt, die Bescheinigung liegt vor und die Reihenfolge wurde eingehalten.
Was begünstigt ist
Maßnahmen, die zur Erhaltung des Gebäudes als Baudenkmal oder zu seiner sinnvollen Nutzung erforderlich sind: Dach, Fassade, Fenster nach denkmalrechtlicher Vorgabe, Statik, historische Bauteile sowie Haustechnik im dafür erforderlichen Umfang.
Was nicht begünstigt ist
Der Grundstücksanteil, die Anschaffungskosten der bereits bestehenden Altbausubstanz, Außenanlagen, Stellplätze, Neubauanteile ohne Erhaltungsbezug, Einrichtungsgegenstände, überschießender Luxusausbau sowie Finanzierungskosten. Letztere sind aber normal als Werbungskosten bei den Vermietungseinkünften abziehbar, nur eben nicht Teil der erhöhten Absetzung.
Kauf vom Bauträger: die typische Falle
Beim Kauf einer sanierten oder noch zu sanierenden Denkmal-Immobilie vom Bauträger zählt, dass die begünstigten Maßnahmen erst nach dem rechtswirksamen Abschluss des Kaufvertrags durchgeführt beziehungsweise dir wirtschaftlich zugerechnet werden. Prospektversprechen zur Steuerersparnis sind keine Zusage des Finanzamts. Prüfe deshalb vor Unterschrift immer, ob die Abstimmung mit der Behörde bereits erfolgt ist, ob die Maßnahmen bescheinigungsfähig sind und wie die Kaufpreisaufteilung im Vertrag aussieht, siehe dazu Denkmal-Immobilie: Kaufpreisaufteilung.
Checkliste vor dem Kauf oder der Sanierung
- Denkmaleigenschaft amtlich bestätigt und Zuständigkeit geklärt
- Schriftliche Abstimmung vor Baubeginn eingeholt
- Bauausführung deckt sich mit der abgestimmten Planung
- Kostenaufstellung trennt begünstigte und nicht begünstigte Positionen
- Antrag auf Bescheinigung rechtzeitig nach Fertigstellung gestellt
- Bei Kauf vom Bauträger: Vertragsdatum und Baubeginn sauber dokumentiert
Fazit
Die Denkmal-AfA ist steuerlich attraktiv, aber unnachsichtig bei Formfehlern. Wer die Abstimmung vor Baubeginn versäumt, verliert den erhöhten Abschreibungssatz unwiderruflich für die betroffenen Maßnahmen. Kläre die Reihenfolge deshalb, bevor der erste Handwerker anfängt, nicht danach. Ergänzend lohnt sich ein Blick auf die Selbstnutzung nach § 10f EStG, falls du das Objekt selbst bewohnen willst.
Allgemeine Information, keine steuerliche Beratung im Einzelfall. Lass die Bescheinigungsfähigkeit deines Projekts vorab prüfen: Beratungstermin buchen.